파두 (440110) 기업분석
파두...이제 그만 아파두 돼
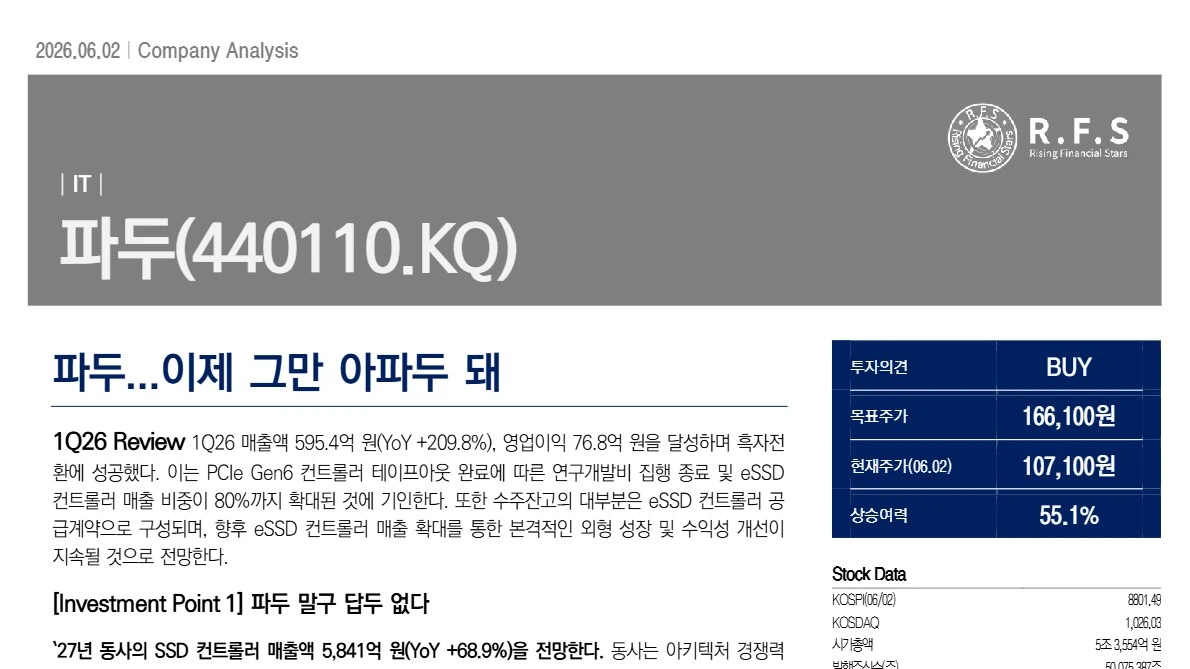
- Rating
- BUY
- 목표주가
- 166,100원
- 분석 당시 주가
- 107,100원
- 상승여력
- +55.1%
- 섹터
- IT
- 발간일
- 2026.06.02
요약
1Q26 매출액 595.4억 원(YoY +209.8%), 영업이익 76.8억 원을 달성하며 흑자전환에 성공했다. PCIe Gen6 컨트롤러 테이프아웃 완료에 따른 연구개발비 집행 종료와 eSSD 컨트롤러 매출 비중 80% 확대에 기인하며, 수주잔고의 대부분이 eSSD 컨트롤러 공급계약으로 구성돼 외형 성장과 수익성 개선이 지속될 전망이다.
투자포인트
투자포인트 1. 파두 말구 답두 없다
27년 SSD 컨트롤러 매출액 5,841억 원(YoY +68.9%)을 전망한다. 아키텍처 경쟁력과 선제적 Gen6 출시를 기반으로 PCIe 세대 전환 국면에서 수혜를 받을 전망이며, 샌디스크의 구글 eSSD 공급 계약에 따른 물량 확대와 Gen6 전환 국면의 키옥시아向 공급 가능성이 성장을 견인할 것이다.
투자포인트 2. 밀려온다 거대한 파두가
27년 영업이익 2,502억 원(YoY +130.4%)을 전망한다. 본격적인 영업 레버리지 구간에 진입했으며, 기확보된 매출 성장, 수익성 높은 eSSD 컨트롤러 비중 확대, Gen6 완료에 따른 개발비 축소 및 Gen7 개발비 분담에 기인한다.
밸류에이션
Peer PER 기법을 채택했다. 이에 따른 목표주가 166,100원, 상승여력 55.1%, 투자의견 BUY를 제시한다.
작성
Research Team 4 · Research Team 4
다른 보고서
본 자료는 중앙대학교 가치투자학회 R.F.S.의 학술 리서치 결과물이며, 특정 종목의 매매를 권유하지 않습니다. 목표주가와 주가는 보고서 발간일(2026.06.02) 기준입니다.