리브스메드 (491000) 기업분석
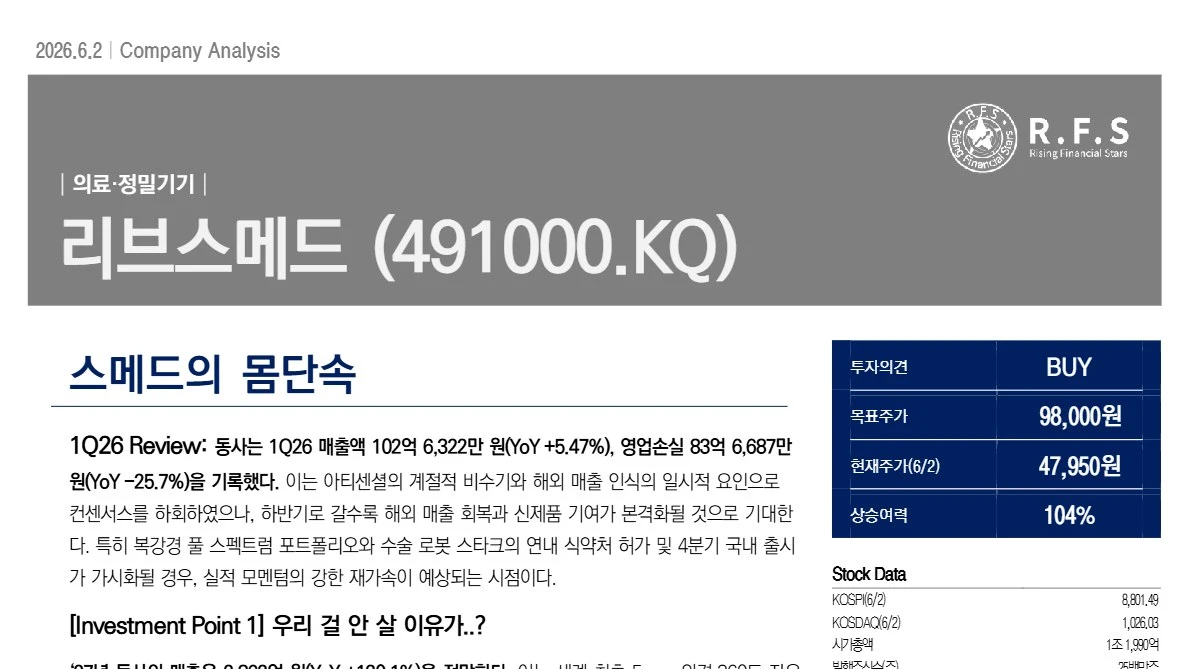
스메드의 몸단속
- Rating
- BUY
- 목표주가
- 98,000원
- 분석 당시 주가
- 47,950원
- 상승여력
- +104%
- 섹터
- 의료기기
- 발간일
- 2026.06.02
요약
1Q26 매출액 102억 6,322만 원(YoY +5.47%), 영업손실 83억 6,687만 원을 기록했다. 아티센셜의 계절적 비수기와 해외 매출 인식의 일시적 요인으로 컨센서스를 하회했으나, 복강경 풀 스펙트럼 포트폴리오와 수술 로봇 스타크의 연내 식약처 허가 및 4분기 국내 출시가 가시화될 경우 실적 모멘텀의 강한 재가속이 예상된다.
투자포인트
투자포인트 1. 우리 걸 안 살 이유가..?
27년 매출은 2,862억 원(YoY +120.1%)을 전망한다. 세계 최초 5mm 외경·360도 자유도를 구현한 기술력을 기반으로 아티씰·아티스테이플러·리브스캠 등 풀 포트폴리오 완성에 따른 락인 효과와 반복 매출 구조가 본격화된다. 미국 최대 GPO 헬스트러스트와의 계약으로 약 4,300개 의료기관 공급망을 확보했다.
투자포인트 2. 모든 제품은 STARK로 통한다
27년 스타크 매출은 317억 원(YoY +1,607%)을 전망한다. 풀 포트폴리오 전략을 통한 수술로봇 핵심 부품 내재화와 이에 기반한 낮은 본체 가격·운영비 경쟁력에 기인한다. 공동 연구개발 병원과 기존 제품 사용처를 중심으로 공급을 시작하고, 이후 중형병원과 해외 시장까지 로봇수술 시장을 확대할 것으로 판단한다.
밸류에이션
Peer PER 방식을 채택했다. Target PER 43.1배, 목표주가 98,000원, 상승여력 104%, 투자의견 BUY를 제시한다.
작성
Research Team 2 · Research Team 2
다른 보고서
본 자료는 중앙대학교 가치투자학회 R.F.S.의 학술 리서치 결과물이며, 특정 종목의 매매를 권유하지 않습니다. 목표주가와 주가는 보고서 발간일(2026.06.02) 기준입니다.