OCI홀딩스 (010060) 기업분석
‘O’nly ‘C’hance ‘I’s OCI 홀딩스
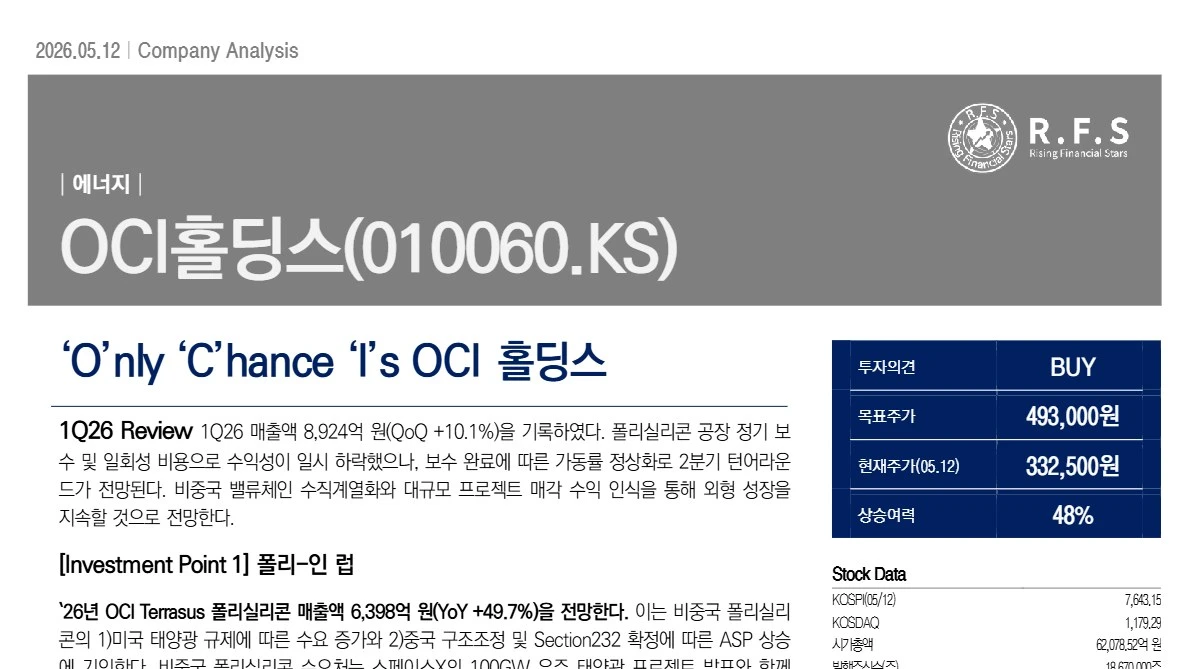
- Rating
- BUY
- 목표주가
- 493,000원
- 분석 당시 주가
- 332,500원
- 상승여력
- +48%
- 섹터
- 에너지
- 발간일
- 2026.05.12
요약
1Q26 매출액 8,924억 원(QoQ +10.1%)을 기록했다. 폴리실리콘 공장 정기 보수 및 일회성 비용으로 수익성이 일시 하락했으나, 보수 완료에 따른 가동률 정상화로 2분기 턴어라운드가 전망된다. 비중국 밸류체인 수직계열화와 대규모 프로젝트 매각 수익 인식을 통해 외형 성장을 지속할 것으로 전망한다.
투자포인트
투자포인트 1. 폴리-인 럽
26년 OCI Terrasus 폴리실리콘 매출액 6,398억 원(YoY +49.7%)을 전망한다. 미국 태양광 규제에 따른 비중국 수요 증가와 중국 구조조정·Section 232 확정에 따른 ASP 상승에 기인한다. 수요처는 스페이스X의 100GW 우주 태양광 프로젝트와 함께 우주 태양광으로 다변화되고 있으며, 선제적 CAPA 증설과 원가경쟁력으로 1조 원 규모 LTA 체결을 판단한다.
투자포인트 2. 아임 유어 에너지
업·미드스트림부터 다운스트림까지 태양광 통합 밸류체인을 구축한 에너지 전문 기업으로 리레이팅될 전망이다. 업스트림 수직계열화로 27년 웨이퍼 매출액 637억 원(YoY +326.5%), 텍사스 점유율 1위 디벨로퍼로서 27년 OCI Energy 매출액 2,294억 원(YoY +64.9%)을 전망한다.
밸류에이션
SOTP Valuation 방식을 채택했다. 이에 따른 목표주가 493,000원, 상승여력 48%, 투자의견 BUY를 제시한다.
작성
Research Team 4 · Research Team 4
다른 보고서
본 자료는 중앙대학교 가치투자학회 R.F.S.의 학술 리서치 결과물이며, 특정 종목의 매매를 권유하지 않습니다. 목표주가와 주가는 보고서 발간일(2026.05.12) 기준입니다.