인바디 (041830) 기업분석
(인)바디 췍~!
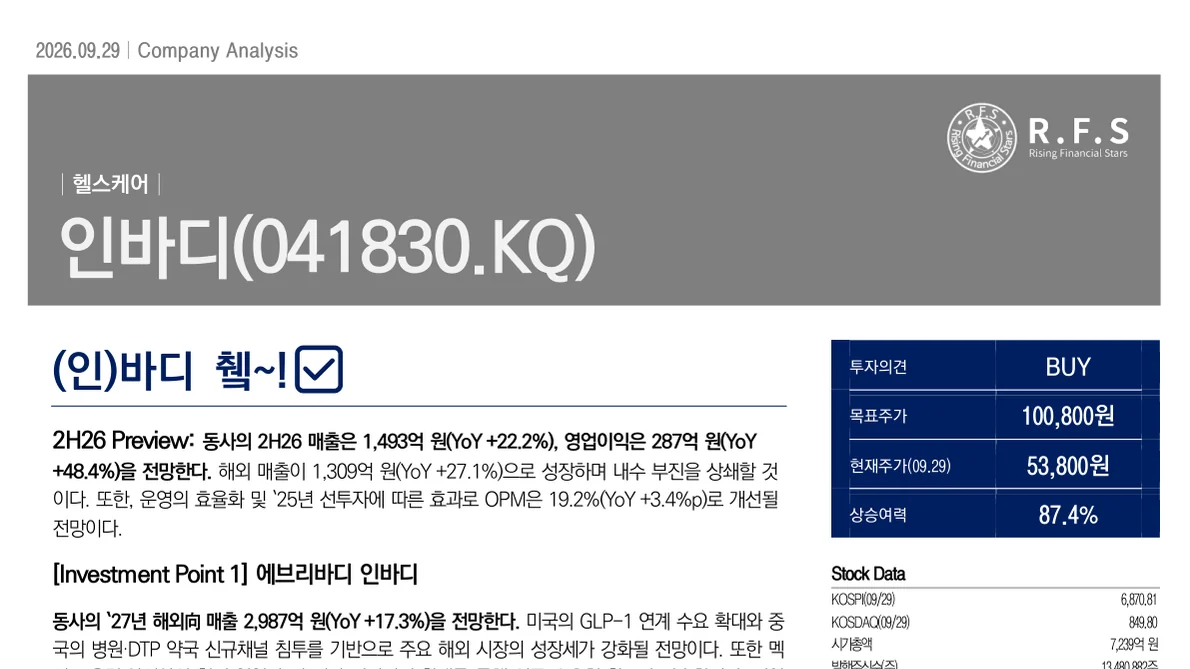
- Rating
- BUY
- 목표주가
- 100,800원
- 분석 당시 주가
- 53,800원
- 상승여력
- +87.4%
- 섹터
- 헬스케어
- 발간일
- 2026.09.29
요약
2H26 매출액 1,493억 원(YoY +22.2%), 영업이익 287억 원(YoY +48.4%)을 전망한다. 해외 매출이 1,309억 원(YoY +27.1%)으로 성장하며 내수 부진을 상쇄할 것이다. 또한 운영 효율화 및 ’25년 선투자에 따른 효과로 OPM은 19.2%(YoY +3.4%p)로 개선될 전망이다.
투자포인트
투자포인트 1. 에브리바디 인바디
동사의 ’27년 해외向 매출 2,987억 원(YoY +17.3%)을 전망한다. 미국의 GLP-1 연계 수요 확대와 중국의 병원·DTP 약국 신규채널 침투를 기반으로 주요 해외 시장의 성장세가 강화될 전망이다. 또한 멕시코·유럽·아시아의 현지 영업망 및 직판 커버리지 확대를 통해 신규 수요처 확보가 가속화되며, 지역 다변화에 기반한 해외 외형 성장이 지속될 것으로 판단한다.
투자포인트 2. 데이터가 쏘아올린 리레이팅
동사의 ’27년 소프트웨어 매출 129억 원(YoY +18.6%)을 전망한다. LookinBody 도입 확대와 구독형 서비스 성장으로 소프트웨어 수익성이 개선될 전망이다. 또한 LB Trainer, 네이버와의 협력, InBodyLIKE를 통해 체성분 데이터 수익화가 구체화되며, ’26년 11월 PoC 종료를 전후로 멀티플 리레이팅을 기대한다.
밸류에이션
Historical P/E Valuation을 채택했다. Target P/E 21.92배를 적용해 목표주가 100,800원, 상승여력 87.4%, 투자의견 BUY를 제시한다.
작성
Research Team 3 · Research Team 3
다른 보고서
본 자료는 중앙대학교 가치투자학회 R.F.S.의 학술 리서치 결과물이며, 특정 종목의 매매를 권유하지 않습니다. 목표주가와 주가는 보고서 발간일(2026.09.29) 기준입니다.