대한항공 (003490) 기업분석
高유가에도 高공비행
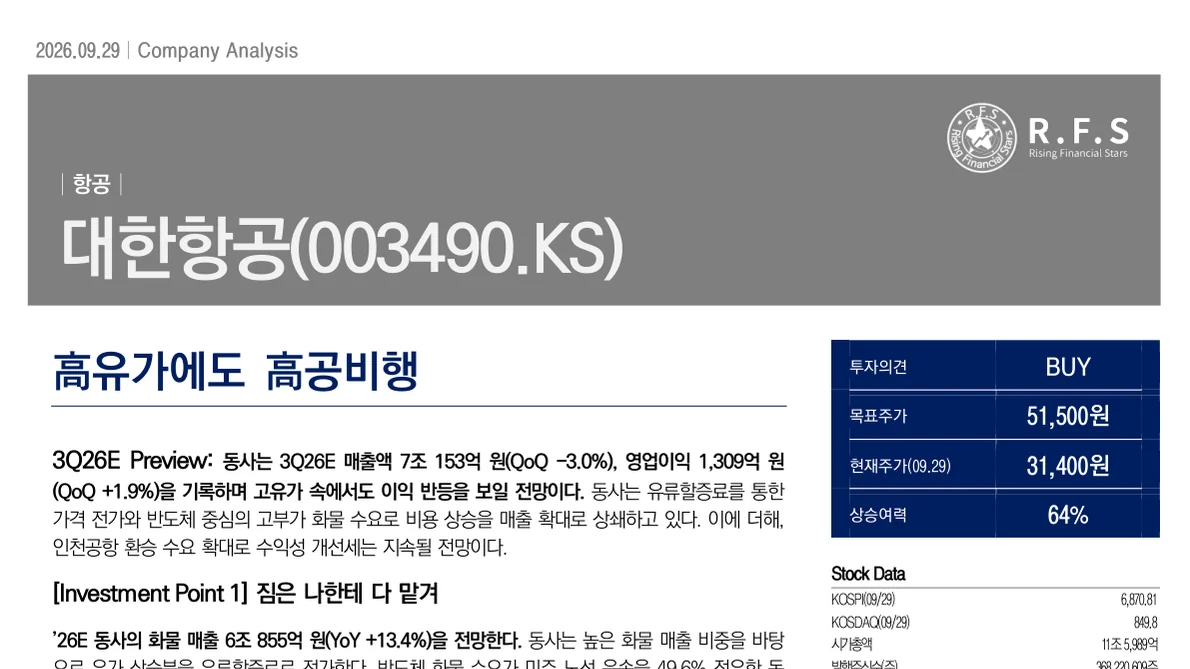
- Rating
- BUY
- 목표주가
- 51,500원
- 분석 당시 주가
- 31,400원
- 상승여력
- +64%
- 섹터
- 항공운송
- 발간일
- 2026.09.29
요약
3Q26E 매출액 7조 153억 원(QoQ -3.0%), 영업이익 1,309억 원(QoQ +1.9%)을 기록하며 고유가 속에서도 이익 반등을 보일 전망이다. 동사는 유류할증료를 통한 가격 전가와 반도체 중심의 고부가 화물 수요로 비용 상승을 매출 확대로 상쇄하고 있다. 이에 더해 인천공항 환승 수요 확대로 수익성 개선세는 지속될 전망이다.
투자포인트
투자포인트 1. 짐은 나한테 다 맡겨
’26E 동사의 화물 매출 6조 855억 원(YoY +13.4%)을 전망한다. 동사는 높은 화물 매출 비중을 바탕으로 유가 상승분을 유류할증료로 전가한다. 반도체 화물 수요가 미주 노선 운송을 49.6% 점유한 동사에 집중되며 운임 강세를 이끌 가능성이 높다. 신규 화물기 인도가 지연되는 가운데, 아시아나 벨리 편입은 동사의 화물 운송 능력을 빠르게 늘려줄 것으로 판단한다.
투자포인트 2. 환승객도 나한테 다 맡겨
’26E 동사의 여객 매출 16조 4,666억 원(YoY +15%)을 전망한다. 동사는 중동 Hub 마비로 대체 환승 허브로 부상한 인천공항의 수혜 기업이다. 통합 이후 중복 운항편 조정으로 환승 연결편을 늘리고, 단거리 광동체를 미주 노선에 재배치해 환승 수요를 추가 흡수할 전망이다. 여기에 델타 JV 편입과 양사 운임 수렴까지 더해지며, 단순 합산 이상의 여객 매출을 확보할 것으로 판단한다.
밸류에이션
Peer EV/EBITDA Valuation을 채택했다. ’27E EBITDA 54,121억 원에 Target EV/EBITDA 5.0배를 적용해 목표주가 51,500원, 상승여력 64%, 투자의견 BUY를 제시한다.
작성
Research Team 1 · Research Team 1
다른 보고서
본 자료는 중앙대학교 가치투자학회 R.F.S.의 학술 리서치 결과물이며, 특정 종목의 매매를 권유하지 않습니다. 목표주가와 주가는 보고서 발간일(2026.09.29) 기준입니다.