산일전기 (062040) 기업분석
지금이 가장 ‘싼’ 일전기
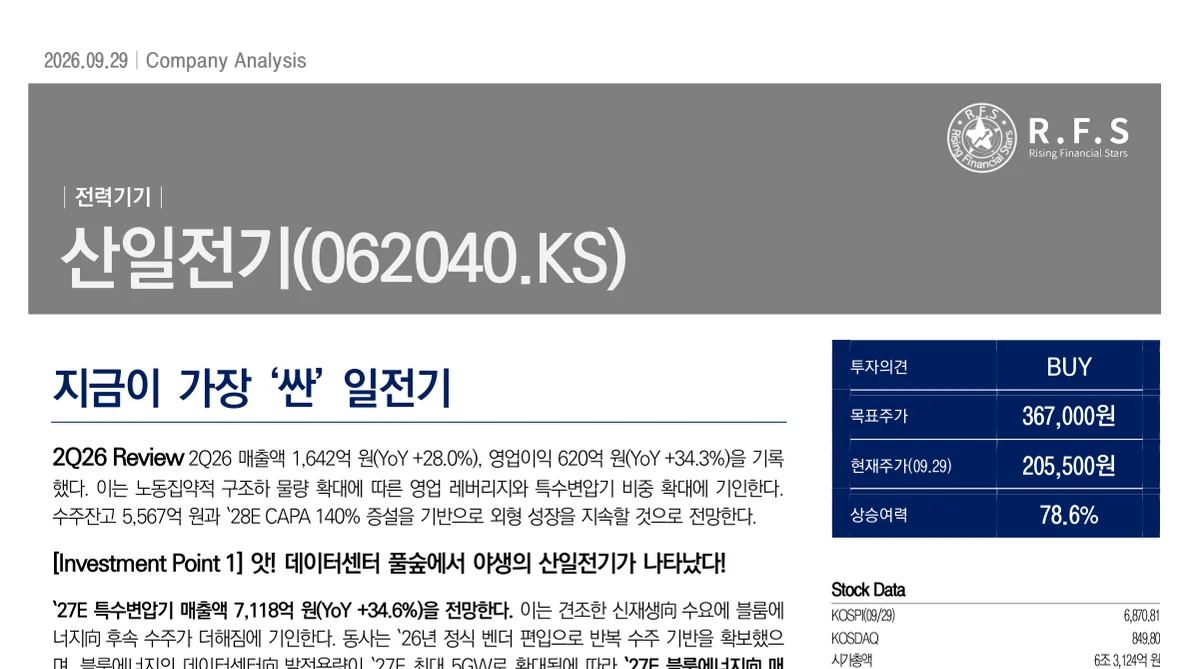
- Rating
- BUY
- 목표주가
- 367,000원
- 분석 당시 주가
- 205,500원
- 상승여력
- +78.6%
- 섹터
- 전력기기
- 발간일
- 2026.09.29
요약
2Q26 매출액 1,642억 원(YoY +28.0%), 영업이익 620억 원(YoY +34.3%)을 기록했다. 이는 노동집약적 구조하 물량 확대에 따른 영업 레버리지와 특수변압기 비중 확대에 기인한다. 수주잔고 5,567억 원과 ’28E CAPA 140% 증설을 기반으로 외형 성장을 지속할 것으로 전망한다.
투자포인트
투자포인트 1. 앗! 데이터센터 풀숲에서 야생의 산일전기가 나타났다!
’27E 특수변압기 매출액 7,118억 원(YoY +34.6%)을 전망한다. 이는 견조한 신재생向 수요에 블룸에너지向 후속 수주가 더해짐에 기인한다. 동사는 ’26년 정식 벤더 편입으로 반복 수주 기반을 확보했으며, 블룸에너지의 데이터센터向 발전용량이 ’27E 최대 5GW로 확대됨에 따라 ’27E 블룸에너지向 매출액 1,345억 원(YoY +735%)을 달성할 전망이다.
투자포인트 2. 더 TAM나는 전력망 시장
’27E 전력망 매출액 2,173억 원(YoY +61.1%)을 전망한다. 이는 미국 배전변압기의 노후화 교체 수요와 IIJA·FERC Order 2023 등 정책 수혜에 따른 FTM 투자 본격화에 기인한다. 동사는 3~6개월의 짧은 납기와 유연한 CAPA를 기반으로 수요를 온전히 흡수할 전망이다.
밸류에이션
Peer P/E Valuation을 채택했다. 목표주가 367,000원, 상승여력 78.6%, 투자의견 BUY를 제시한다.
작성
Research Team 4 · Research Team 4
다른 보고서
본 자료는 중앙대학교 가치투자학회 R.F.S.의 학술 리서치 결과물이며, 특정 종목의 매매를 권유하지 않습니다. 목표주가와 주가는 보고서 발간일(2026.09.29) 기준입니다.