삼성E&A (028050) 기업분석
재건 제 건데요?
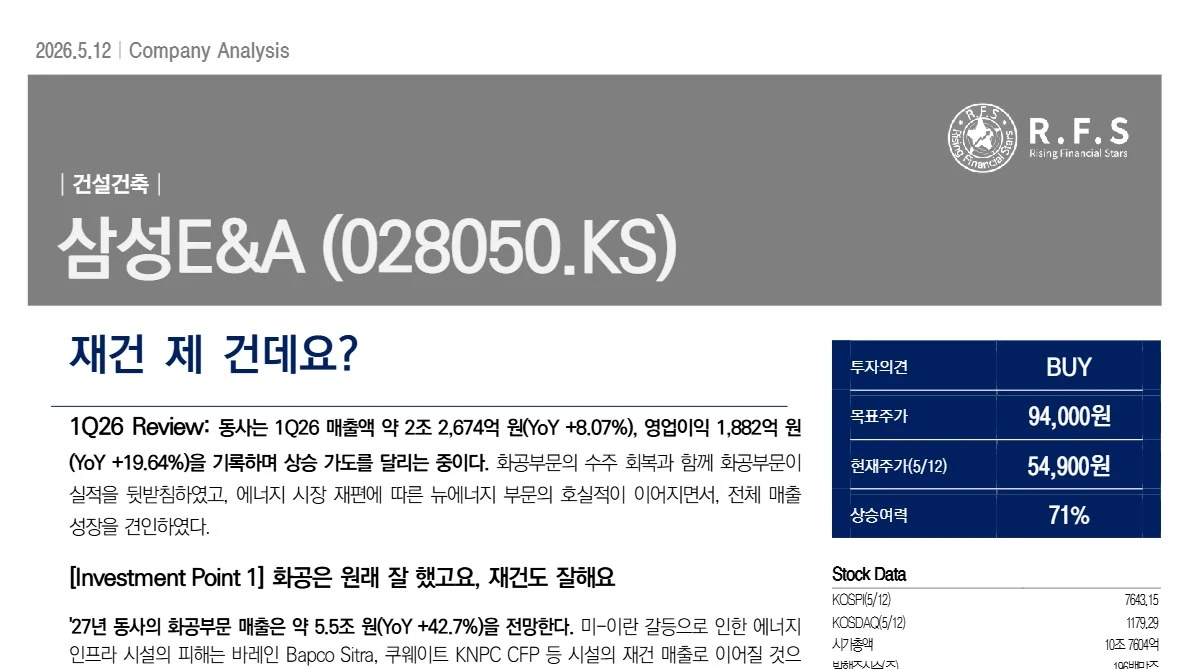
- Rating
- BUY
- 목표주가
- 94,000원
- 분석 당시 주가
- 54,900원
- 상승여력
- +71%
- 섹터
- 건설
- 발간일
- 2026.05.12
요약
1Q26 매출액 약 2조 2,674억 원(YoY +8.07%), 영업이익 1,882억 원(YoY +19.64%)을 기록했다. 화공부문의 수주 회복이 실적을 뒷받침하고, 에너지 시장 재편에 따른 뉴에너지 부문의 호실적이 이어지며 전체 매출 성장을 견인했다.
투자포인트
투자포인트 1. 화공은 원래 잘 했고요, 재건도 잘해요
27년 화공부문 매출은 약 5.5조 원(YoY +42.7%)을 전망한다. 미-이란 갈등으로 인한 에너지 인프라 시설 피해는 바레인 Bapco Sitra, 쿠웨이트 KNPC CFP 등 재건 매출로 이어질 전망이며, 에너지 안보 중요성과 유가 상승에 따른 산유국 CAPEX 증가 흐름에 기반한 대규모 수주 역시 이어질 것으로 판단한다.
투자포인트 2. NEW energy, NEW Balance
26년 New Energy 부문 매출은 2조 5,420억 원(YoY +88.8%)을 전망한다. 중동 지정학적 리스크 심화로 LNG·SAF 수요 압력이 높아지는 가운데 주요국의 탈탄소 규제 강화에 따른 청정 인프라 투자 확대가 맞물리며 수주 모멘텀이 강화되고 있다.
밸류에이션
Historical PBR을 사용했다. Target PBR 3.2배, 목표주가 94,000원, 상승여력 71%, 투자의견 BUY를 제시한다.
작성
Research Team 2 · Research Team 2
다른 보고서
본 자료는 중앙대학교 가치투자학회 R.F.S.의 학술 리서치 결과물이며, 특정 종목의 매매를 권유하지 않습니다. 목표주가와 주가는 보고서 발간일(2026.05.12) 기준입니다.