태광 (023160) 기업분석
가장 FIT한 선택지, 태광
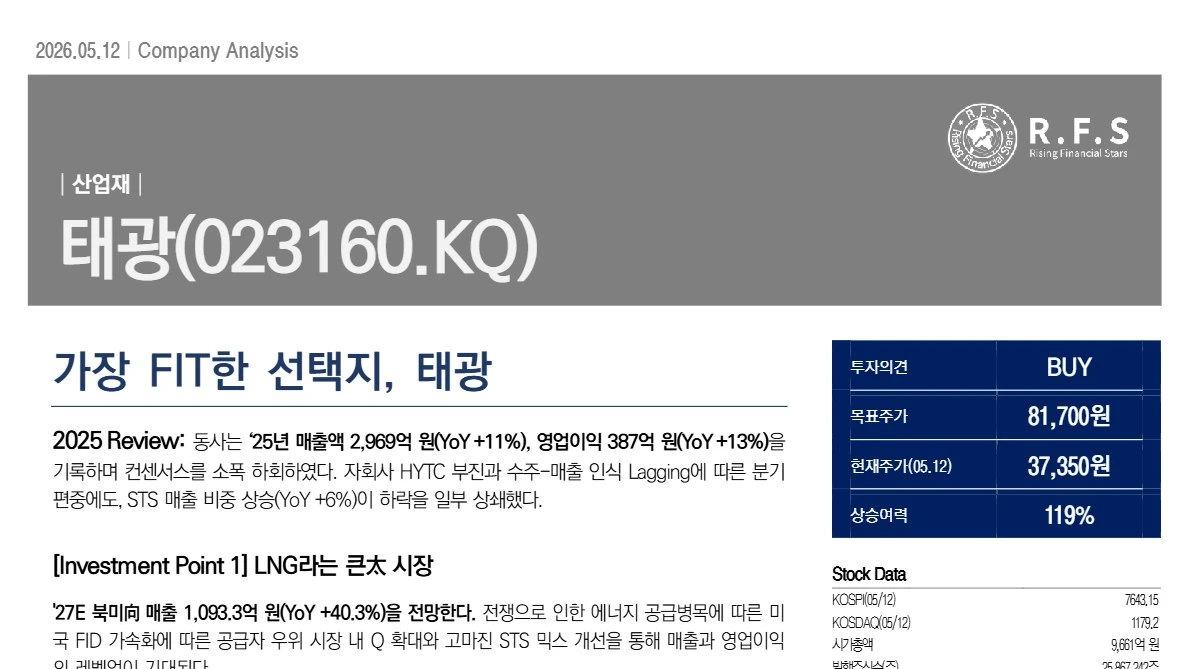
- Rating
- BUY
- 목표주가
- 81,700원
- 분석 당시 주가
- 37,350원
- 상승여력
- +119%
- 섹터
- 산업재
- 발간일
- 2026.05.12
요약
25년 매출액 2,969억 원(YoY +11%), 영업이익 387억 원(YoY +13%)을 기록하며 컨센서스를 소폭 하회했다. 자회사 HYTC 부진과 수주-매출 인식 Lagging에 따른 분기 편중에도 STS 매출 비중 상승(YoY +6%)이 하락을 일부 상쇄했다.
투자포인트
투자포인트 1. LNG라는 큰太 시장
27E 북미向 매출 1,093.3억 원(YoY +40.3%)을 전망한다. 에너지 공급병목에 따른 미국 FID 가속화로 공급자 우위 시장 내 Q 확대와 고마진 STS 믹스 개선을 통해 매출과 영업이익의 레벨업이 기대된다. 조선向 매출도 고부가 LNG선 수주가 국내 조선 3사에 집중되며 비선형적으로 성장할 전망이다.
투자포인트 2. 중동 재건의 빛, 光
27E 중동向 매출 2,533억 원(YoY +64%)을 전망한다. 압도적인 중동 레퍼런스를 보유한 동사로 미국·이란 전쟁발 재건 수주가 집중될 것으로 판단하며, 24년 약 20조 원에 달하는 국내 EPC사 중동 수주에 재건 수요가 더해져 장기 매출 성장 기반이 확보될 전망이다.
밸류에이션
Historical P/E Valuation을 채택했으며 과거 슈퍼사이클 구간인 12년 평균 멀티플을 활용했다. 이에 목표주가 81,700원, 상승여력 119%, 투자의견 BUY를 제시한다.
작성
Research Team 3 · Research Team 3
다른 보고서
본 자료는 중앙대학교 가치투자학회 R.F.S.의 학술 리서치 결과물이며, 특정 종목의 매매를 권유하지 않습니다. 목표주가와 주가는 보고서 발간일(2026.05.12) 기준입니다.